

Buenas tardes,
Volvemos al sector de la comida rápida, los QSR, Quick Service Restaurants después de dos años sin tocarlo.
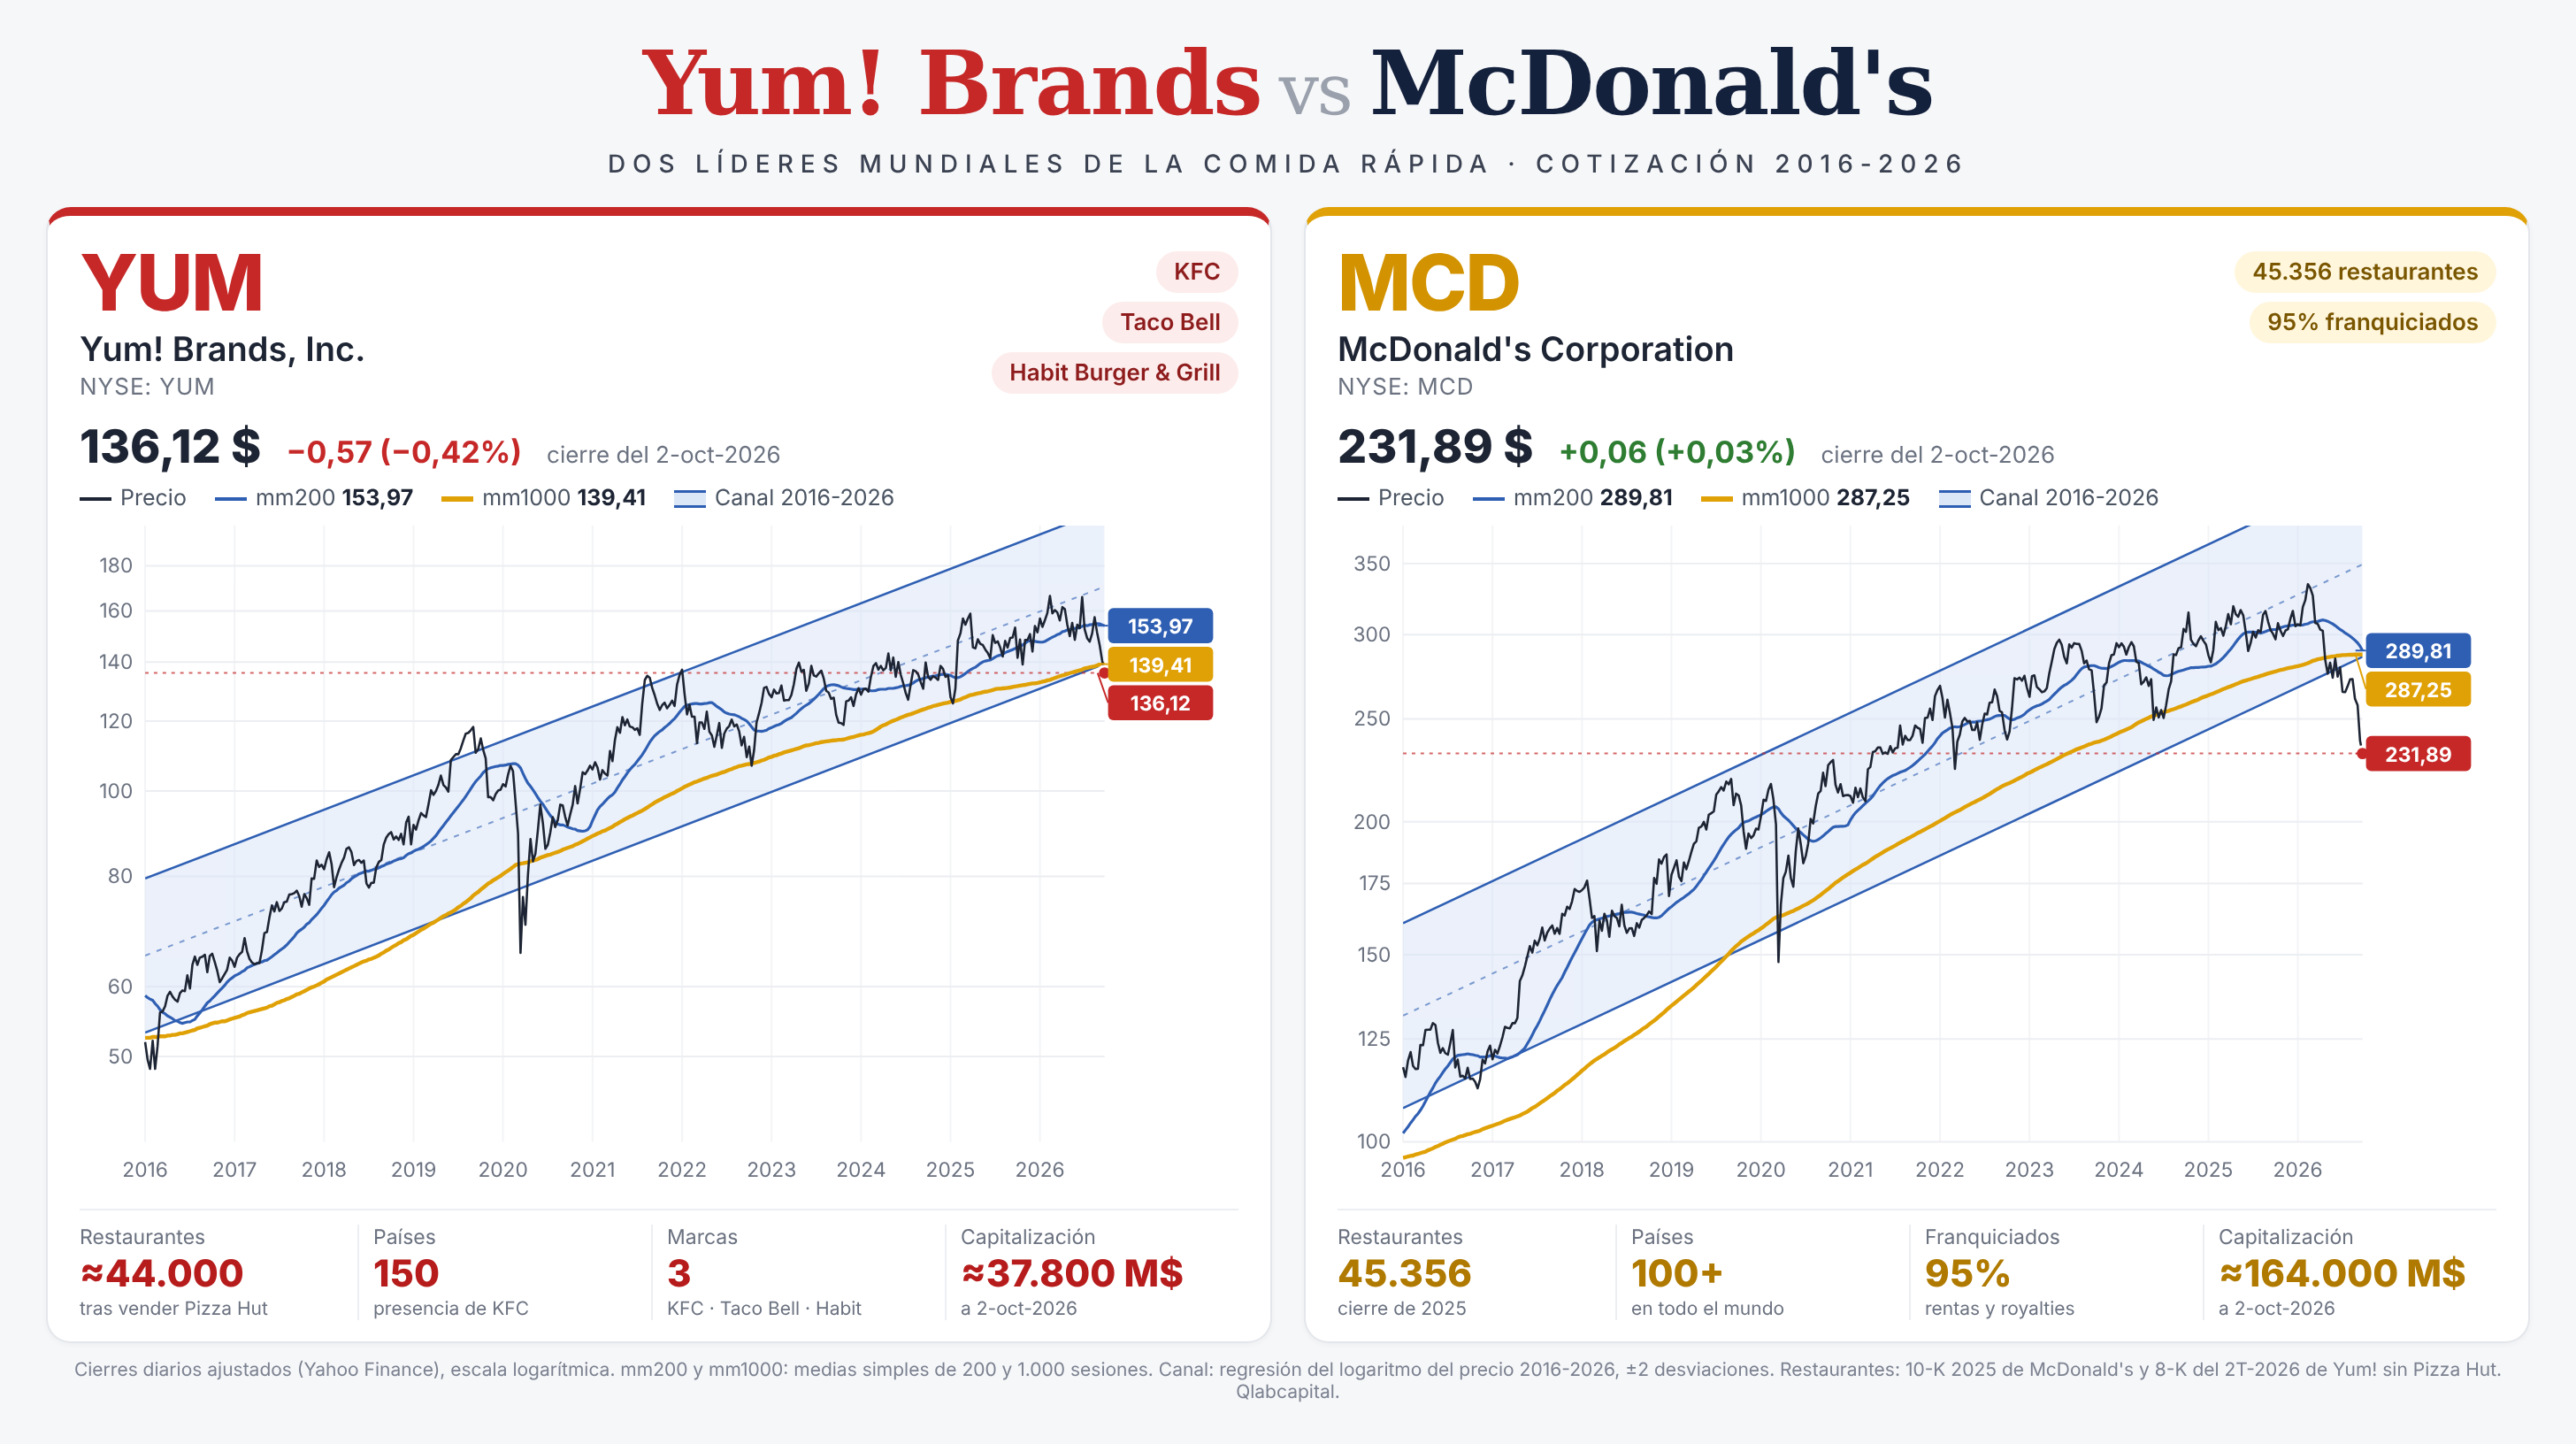
Esta semana he abierto posición en Yum! Brands y en McDonald’s, con la mitad del tamaño máximo previsto: un 2,5% de la cartera en cada una, en la zona de los 136$ y los 231$. Lo voy a tratar como una única posición en la que diversifico el riesgo de compañía en dos.
Ya operamos con las dos en 2024, y salieron muy bien: Yum China, +44% en ocho meses; McDonald’s, +17,5% en cuatro meses y medio. Tienes el detalle aquí y aquí. Esta vez Yum viene en su versión matriz, no en la china (YUMC).
No estoy diciendo que vayan a salir igual de bien necesariamente, pero el setup fundamental y contrarian de la operación me parece igual de bueno, así que el escenario más probable que manejo es un resultado similar.
NO TODO VAN A SER TECNOLÓGICAS
Son mi especialidad y las que más retorno me dan. Pero cuando veo una oportunidad clara en otro sector me gusta mucho, por tres motivos: descorrelaciona la cartera, reduce el riesgo y me deja rotar con más facilidad y regularidad.
Mis operaciones duran de media un año, y los sectores casi nunca suben y bajan a la vez. Si sólo operara con uno, todo entraría y saldría al mismo tiempo. Con varios, el flujo de cierres es mucho más constante y normalmente tengo algo para cerrar o reducir todos los meses.
Y estas dos están muy descorrelacionadas: en los últimos tres años, su correlación diaria con el S&P 500 ha sido de 0,17 McDonald’s y 0,24 Yum. Poca broma.
LAS COMPAÑÍAS
Las dos venden comida rápida, pero ninguna vive de venderla directamente. Viven de cobrar a quien los vende. Y la diferencia entre las dos está en cuánto cobran y por qué.
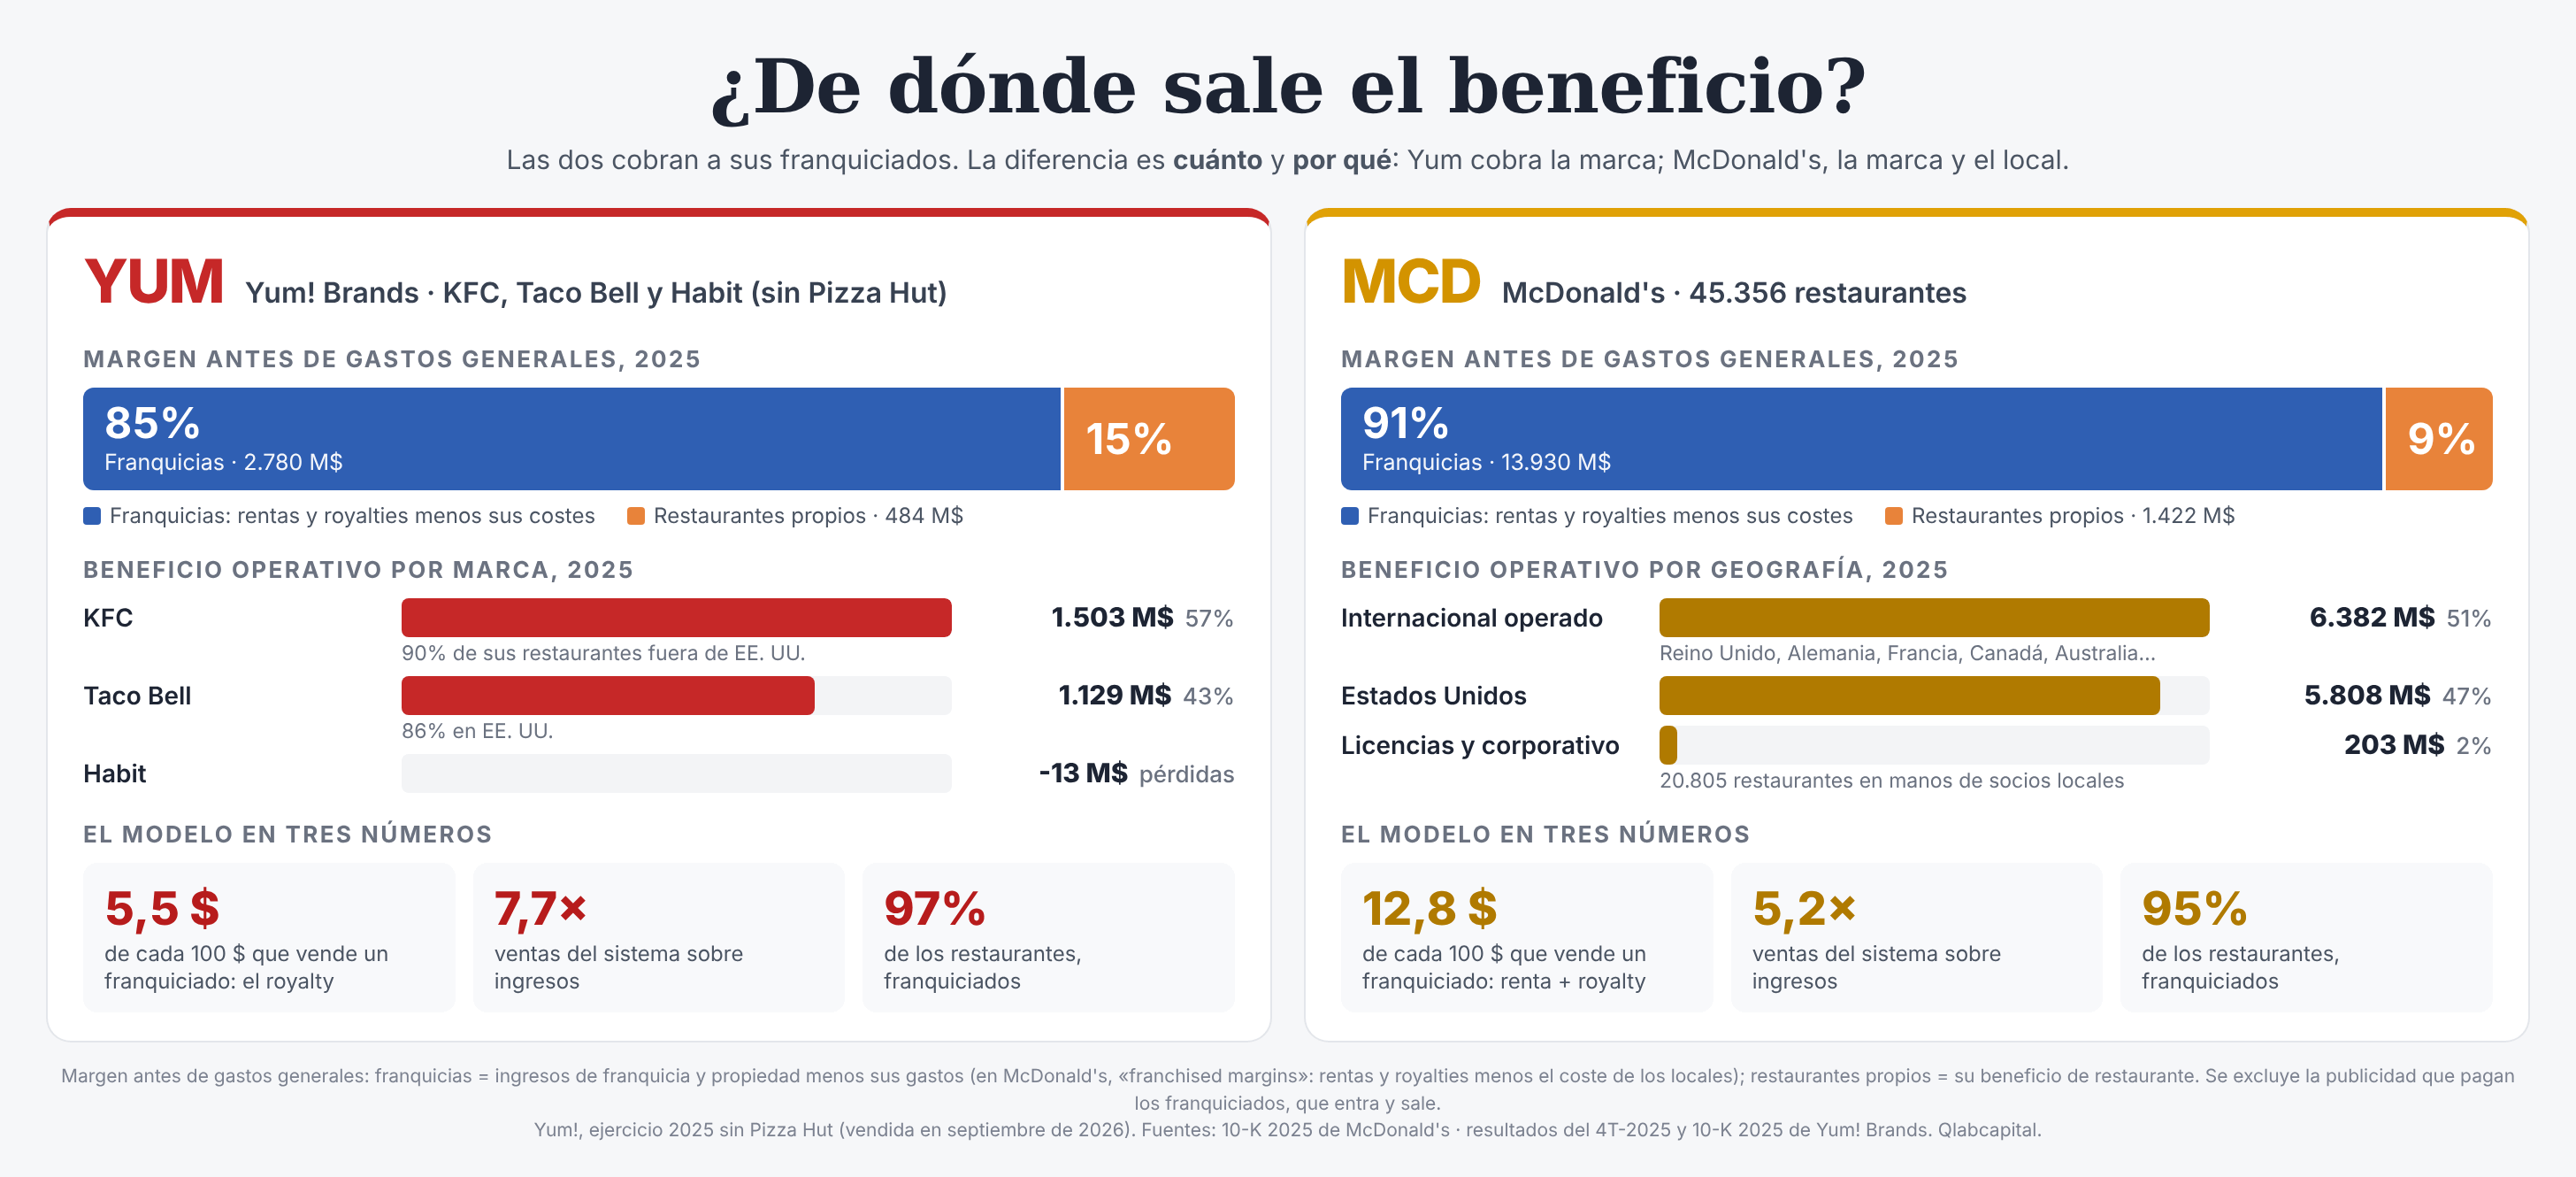
McDonald’s es una de las inmobiliarias más grandes del mundo en cuyos locales hay gente vendiendo hamburguesas. De sus 45.356 restaurantes, el 95% lo explota un franquiciado, y McDonald’s le cobra dos veces: un royalty sobre lo que vende y el alquiler del local, que habitualmente es suyo.
De cada 100 dólares que vende un franquiciado, McDonald’s se queda 12,8. Todo el sistema vendió 139.400 millones en 2025, más de cinco veces los 26.885 millones que ingresó la compañía.
Y de ahí sale casi todo. El 91% de su margen viene de las franquicias: 13.930 millones, contra 1.422 de los restaurantes que explota ella misma. Los restaurantes propios venden mucho, 9.690 millones, pero ganan poco.
Por geografías está muy repartida. Del beneficio operativo de 2025, 12.393 millones, más de la mitad viene de fuera de Estados Unidos. El 51% sale de los grandes mercados internacionales que gestiona directamente (Reino Unido, Alemania, Francia, Canadá, Australia…) y el 47%, de Estados Unidos. El resto del mundo, 20.805 restaurantes en China, Japón o Latinoamérica, lo explotan socios locales que pagan licencia.
El precio de ser casero es el capital. McDonald’s compra suelo y reforma locales, y cada año invierte más del 10% de lo que ingresa. Es una inmobiliaria de verdad, con la ventaja de que su inquilino no se va nunca.
Yum es un poco más pura, y tiene más crecimiento. Acaba de vender Pizza Hut por 2.700 millones (su negocio de peor margen y crecimiento) y se queda con tres marcas: KFC, Taco Bell y la pequeña Habit. Son unos 44.000 restaurantes en 150 países, el 97% en manos de franquiciados.
De cada 100 dólares que vende un franquiciado, Yum se queda 5,5: el royalty de la marca. Todo su sistema vendió 55.500 millones en 2025, casi ocho veces lo que ingresó Yum.
El 85% de su margen viene de las franquicias: 2.780 millones, contra 484 de restaurantes propios, casi todos de Taco Bell. Y como no es dueña de los locales, invierte apenas un 4% de sus ingresos. Es un modelo mucho más ligero que el de McDonald’s, y por eso puede permitirse más deuda.
Y sus dos marcas casi no se pisan.
KFC es el 57% del beneficio operativo, 1.503 millones, y el 90% de sus restaurantes está fuera de Estados Unidos. Crece abriendo en India, África, el Sudeste asiático y Latinoamérica. Además, una cuarta parte de todo lo que vende KFC en el mundo se vende en China, donde la marca la explota Yum China a cambio de un canon.
Es realmente increíble lo que triunfa el pollo frito en Asia y otros mercados emergentes.
Taco Bell es el otro 43%, 1.129 millones, y es casi todo Estados Unidos. Es la que más crece: sus ventas del sistema subieron un 9% en el segundo trimestre, justo antes del incidente de la lechuga que ahora veremos.
Habit es muy pequeña y pierde dinero. No la vamos a considerar más que como factor de opcionalidad.
Juntas, las dos compañías tocan casi todo el mapa: Estados Unidos, la Europa rica, Asia y los emergentes. Lo que no diversifican es el sector: si la comida rápida sufre, sufren las dos. Por eso las llevo como una sola posición.
McDonald’s cobra la marca y el local. Yum, solo la marca pero crece más. En cualquier caso el “riesgo freidora” lo ponen otros (los operadores).
POR QUÉ LLEVAN SEMEJANTE TORTAZO
El sector tiene dos problemas graves relacionados.
El primero es el bono. El americano a diez años paga hoy un 5,28%, y McDonald’s, a su precio actual, rinde un 5,9% en beneficios (la inversa de su PER). Con el bono ahí, un valor defensivo que crece al 5-7% con un dividendo del 3% no le interesa a casi nadie.
Está pasando lo mismo con las empresas de consumo defensivo, que también llevan un tortazo descomunal.
Pero el bono no va a seguir creciendo eternamente porque Estados Unidos acabaría pagando todo lo que ingresa en intereses y bueno…quebrando claro. Así que este problema tiene fecha de caducidad. Y además está creado mayoritariamente por un factor externo (la guerra de Trump).
El segundo es el consumidor de rentas bajas, que es el cliente de toda la vida de la comida rápida. La inflación y la gasolina le están ahogando, y el consejero delegado de McDonald’s lo dijo sin rodeos en mayo: «el consumidor de rentas bajas sigue absolutamente en caída».
Es normal y también es temporal. Cuando la inflación se modere, principalmente por la guerra de Trump en Irán, pues entonces el consumo se reactivará. Ha pasado siempre y volverá a pasar.
Y luego además cada compañía tiene sus propios problemas.
McDonald’s lleva tráfico negativo en Estados Unidos: sus ventas comparables allí crecieron un 0,8% en el segundo trimestre, y todo era precio. El 23 de septiembre presentó su plan para recuperarlo —8.500 millones de apoyo a los franquiciados hasta 2036, entre rebajas de alquiler y reformas— y el mercado lo leyó como McDonald’s pagando de su margen. Fue su peor sesión desde marzo de 2020.
Sin embargo, el historial de McDonald’s en innovación lo respalda. Por lo que estos 8500 millones, a largo plazo no irán a la basura.
Sumando todo, hoy MCD está a un 32% por debajo de máximos. Esto es muy raro en una de las empresas de mayor calidad y defensivas del mundo. Y sólo se ve en MCD cada muchos años.
Yum tuvo el problema de la lechuga. Un brote de Cyclospora en Taco Bell, por lechuga iceberg de su proveedor Taylor Farms, con casi 13.000 afectados, que las autoridades sanitarias dieron por terminado el 17 de septiembre. Aunque la comida sea de un proveedor los responsables son ellos.
Hoy, un 20% por debajo de máximos.
Tenemos que tener paciencia aquí. Chipotle tuvo un brote en 2015 con muchísimos menos casos, y le costó más de un año de ventas negativas. El tráfico de Taco Bell seguía un 12% abajo en septiembre, con el brote ya cerrado.
No sabemos cuándo va a recuperar el consumidor la confianza en una marca que te ha vendido comida contaminada. Sólo sabemos que la va a recuperar.
Aunque la culpa sea de su proveedor el responsable es YUM así que la marca se resiente temporalmente.
Y, como el perfil de crecimiento de YUM me gusta mucho, si en unos meses la vemos un 10-15% más abajo ampliaremos. Y mantendremos hasta que nadie se acuerde ya del brote de lechuga.
POR QUÉ CREO QUE ES TEMPORAL
Hay riesgos estructurales a largo plazo, y no los voy a esconder: los fármacos tipo Ozempic y el cambio de preferencias del consumidor. Eso probablemente va en serio, y va para años.
Pero a medio plazo, que es lo que nos interesa aquí, todo lo demás apunta a problema temporal con mucha probabilidad, porque lo hemos visto ya muchas veces. Una lechuga contaminada se corrige. Un plan de valor que no ha funcionado se cambia. Y los tipos no van a estar en el 5,3% para siempre.
Y como digo nada de esto es nuevo.
LA VALORACIÓN, EN MÍNIMOS
Fijaros en el forward PER: precio de cada mes contra el beneficio ajustado de los cuatro trimestres siguientes. Realmente barata si solo miramos este dato.
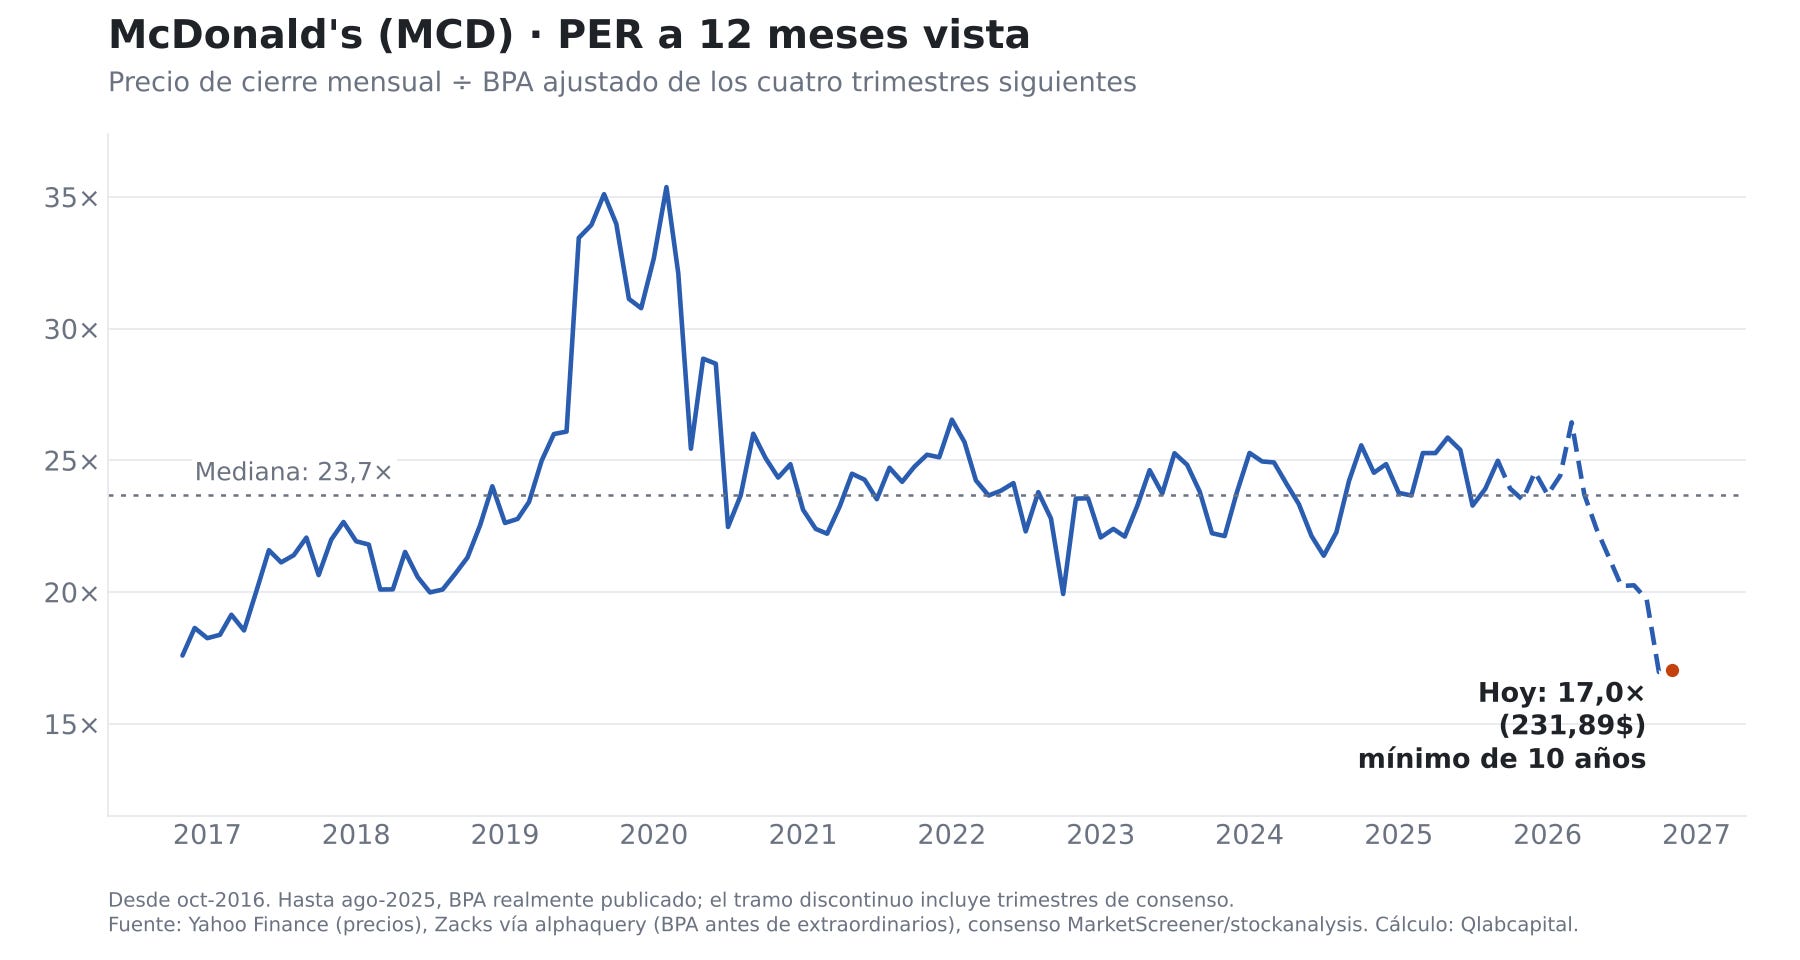
McDonald’s cotiza a 17 veces beneficios: el mínimo de los últimos diez años, contra una mediana de 23,7 veces.
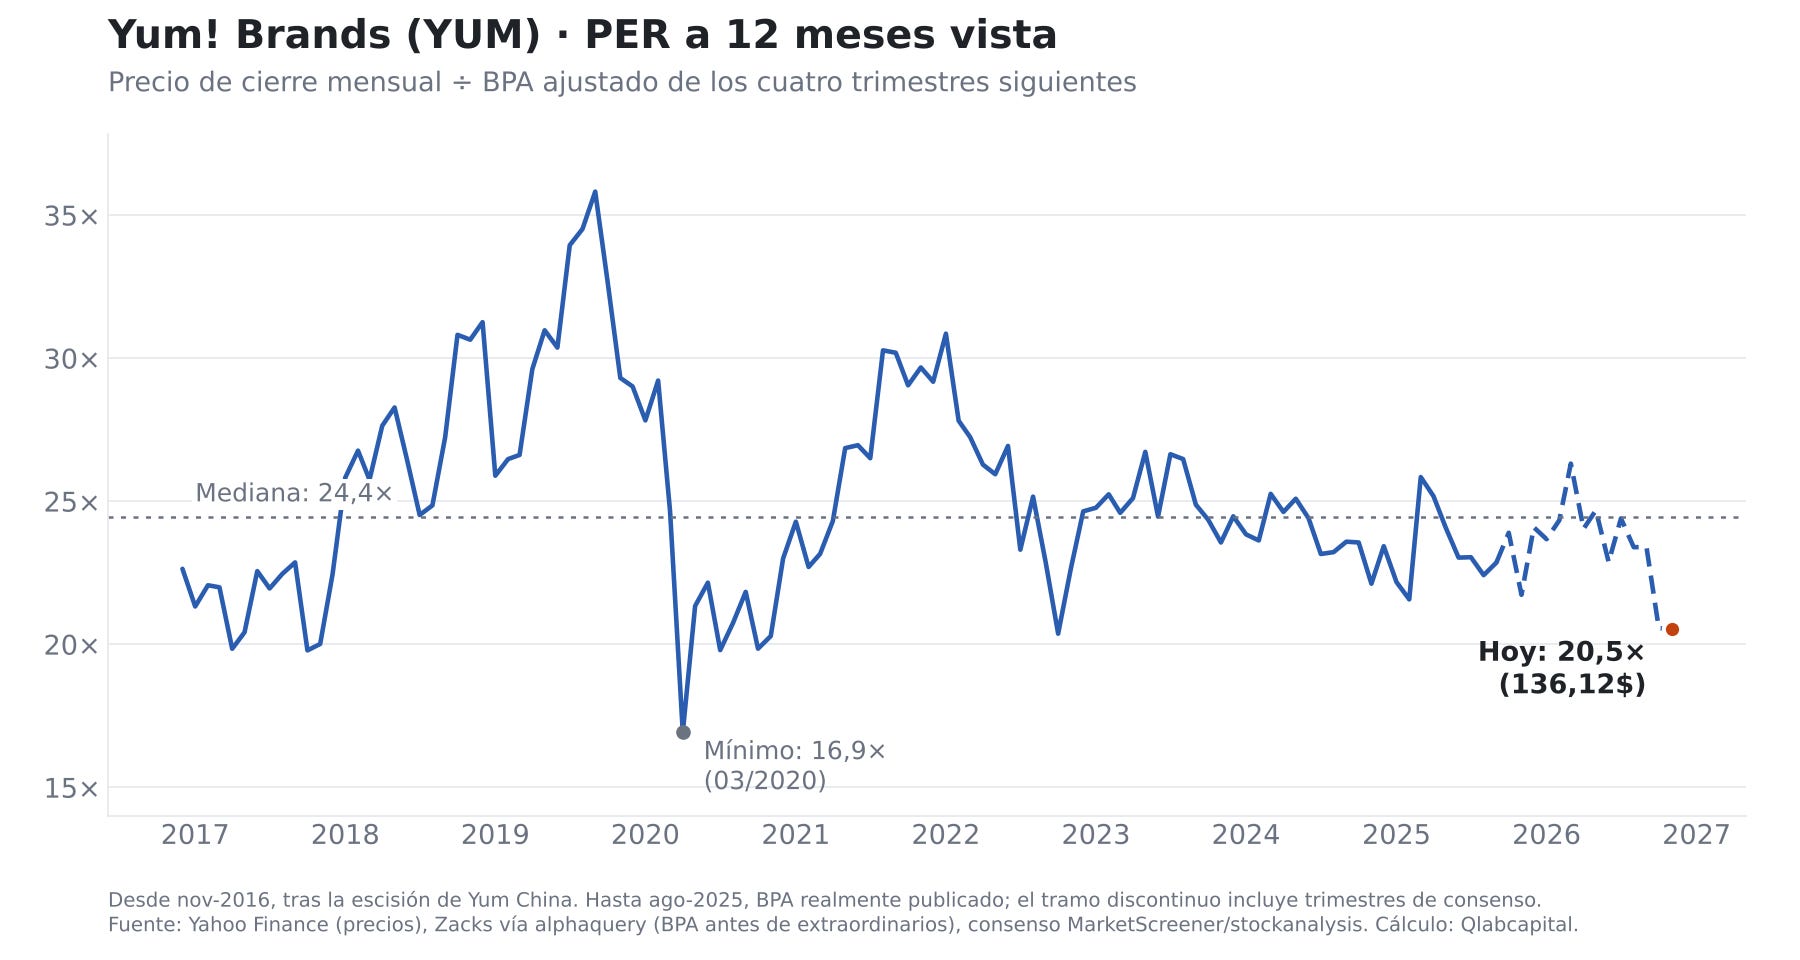
Yum cotiza a 20,5 veces, contra una mediana de 24,4. Está en la zona de sus mínimos de 2017 y no la vamos a ver en los mínimos del COVID con bastante probabilidad.
En general, por valoración, podemos ver un 10% más de caída, pero yo no esperaría una caída mucho más grande, el suelo debería estar cerca.
LA OPERACIÓN
Las voy a llevar como una única posición, con el riesgo repartido entre las dos compañías del sector que mejor conozco y que, para mí, presentan el mejor perfil de rentabilidad-riesgo.
Me parece sensato, si volvemos a valoraciones medias proyectar un retorno del 25-30% a 12 meses. Puede ser más puede ser menos, pero es la referencia que voy a tomar como retorno a medias de valoración.
Veo más probable cerrarla en un plazo de 6-8 meses, pero no tendría problema en mantenerlas más tiempo si la tesis se mantiene y el mercado tarda en darnos la razón.
He entrado con la mitad. La otra mitad irá más adelante, en función de la gestión de efectivo que me marca mi sistema y donde estén los precios.
Como digo, creo que puedan caer algo más. Por técnico (más abajo) y por fundamental, veo posible la zona de 120-135$ en Yum y la de 210-220$ en McDonald’s. Pero para mí, a estos precios el perfil de rentabilidad-riesgo me parece lo bastante interesante como para empezar con la mitad a construir la posición. Sin esperar a que llegue a esos niveles.
Si pierden esas zonas que comento, habrá que mirar muy en serio si se me está escapando algo. Si la tesis falla, se cortan pérdidas.
Y lo que voy a mirar cada trimestre son las ventas comparables de Taco Bell en Estados Unidos y el tráfico de McDonald’s en Estados Unidos. Y también la inflacíon y el bono claro.
Las gráficas en más detalle:
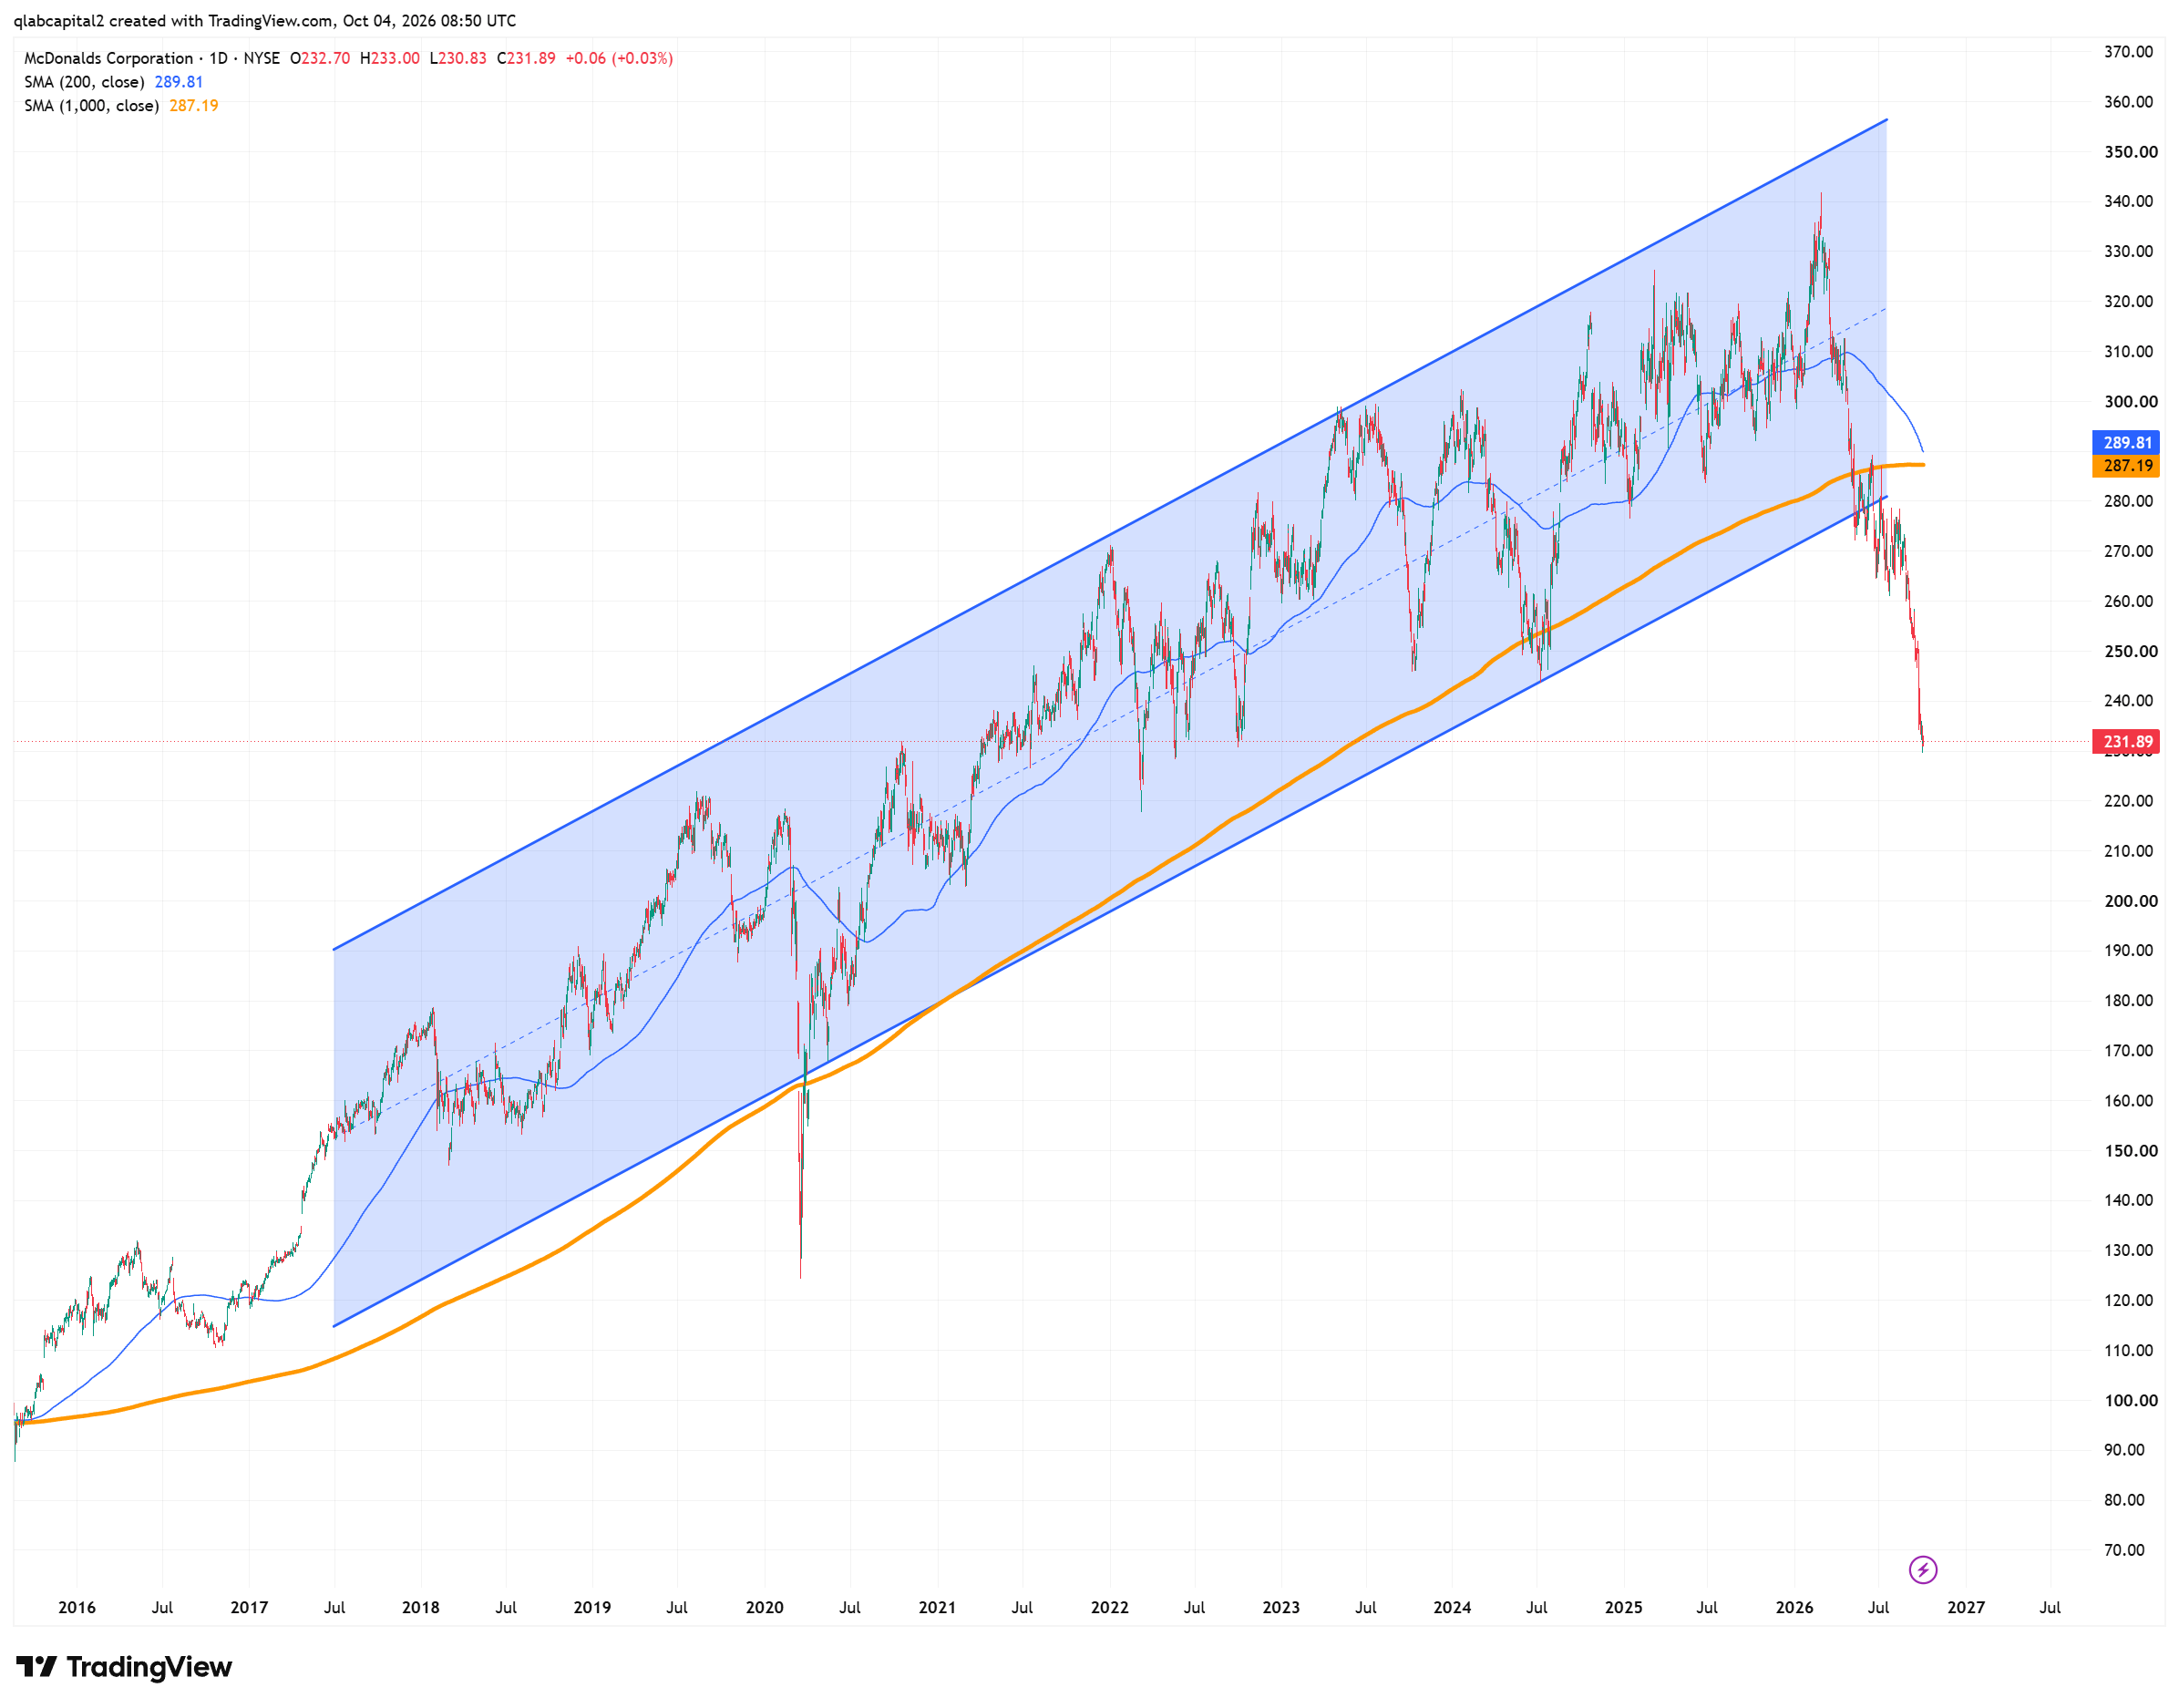
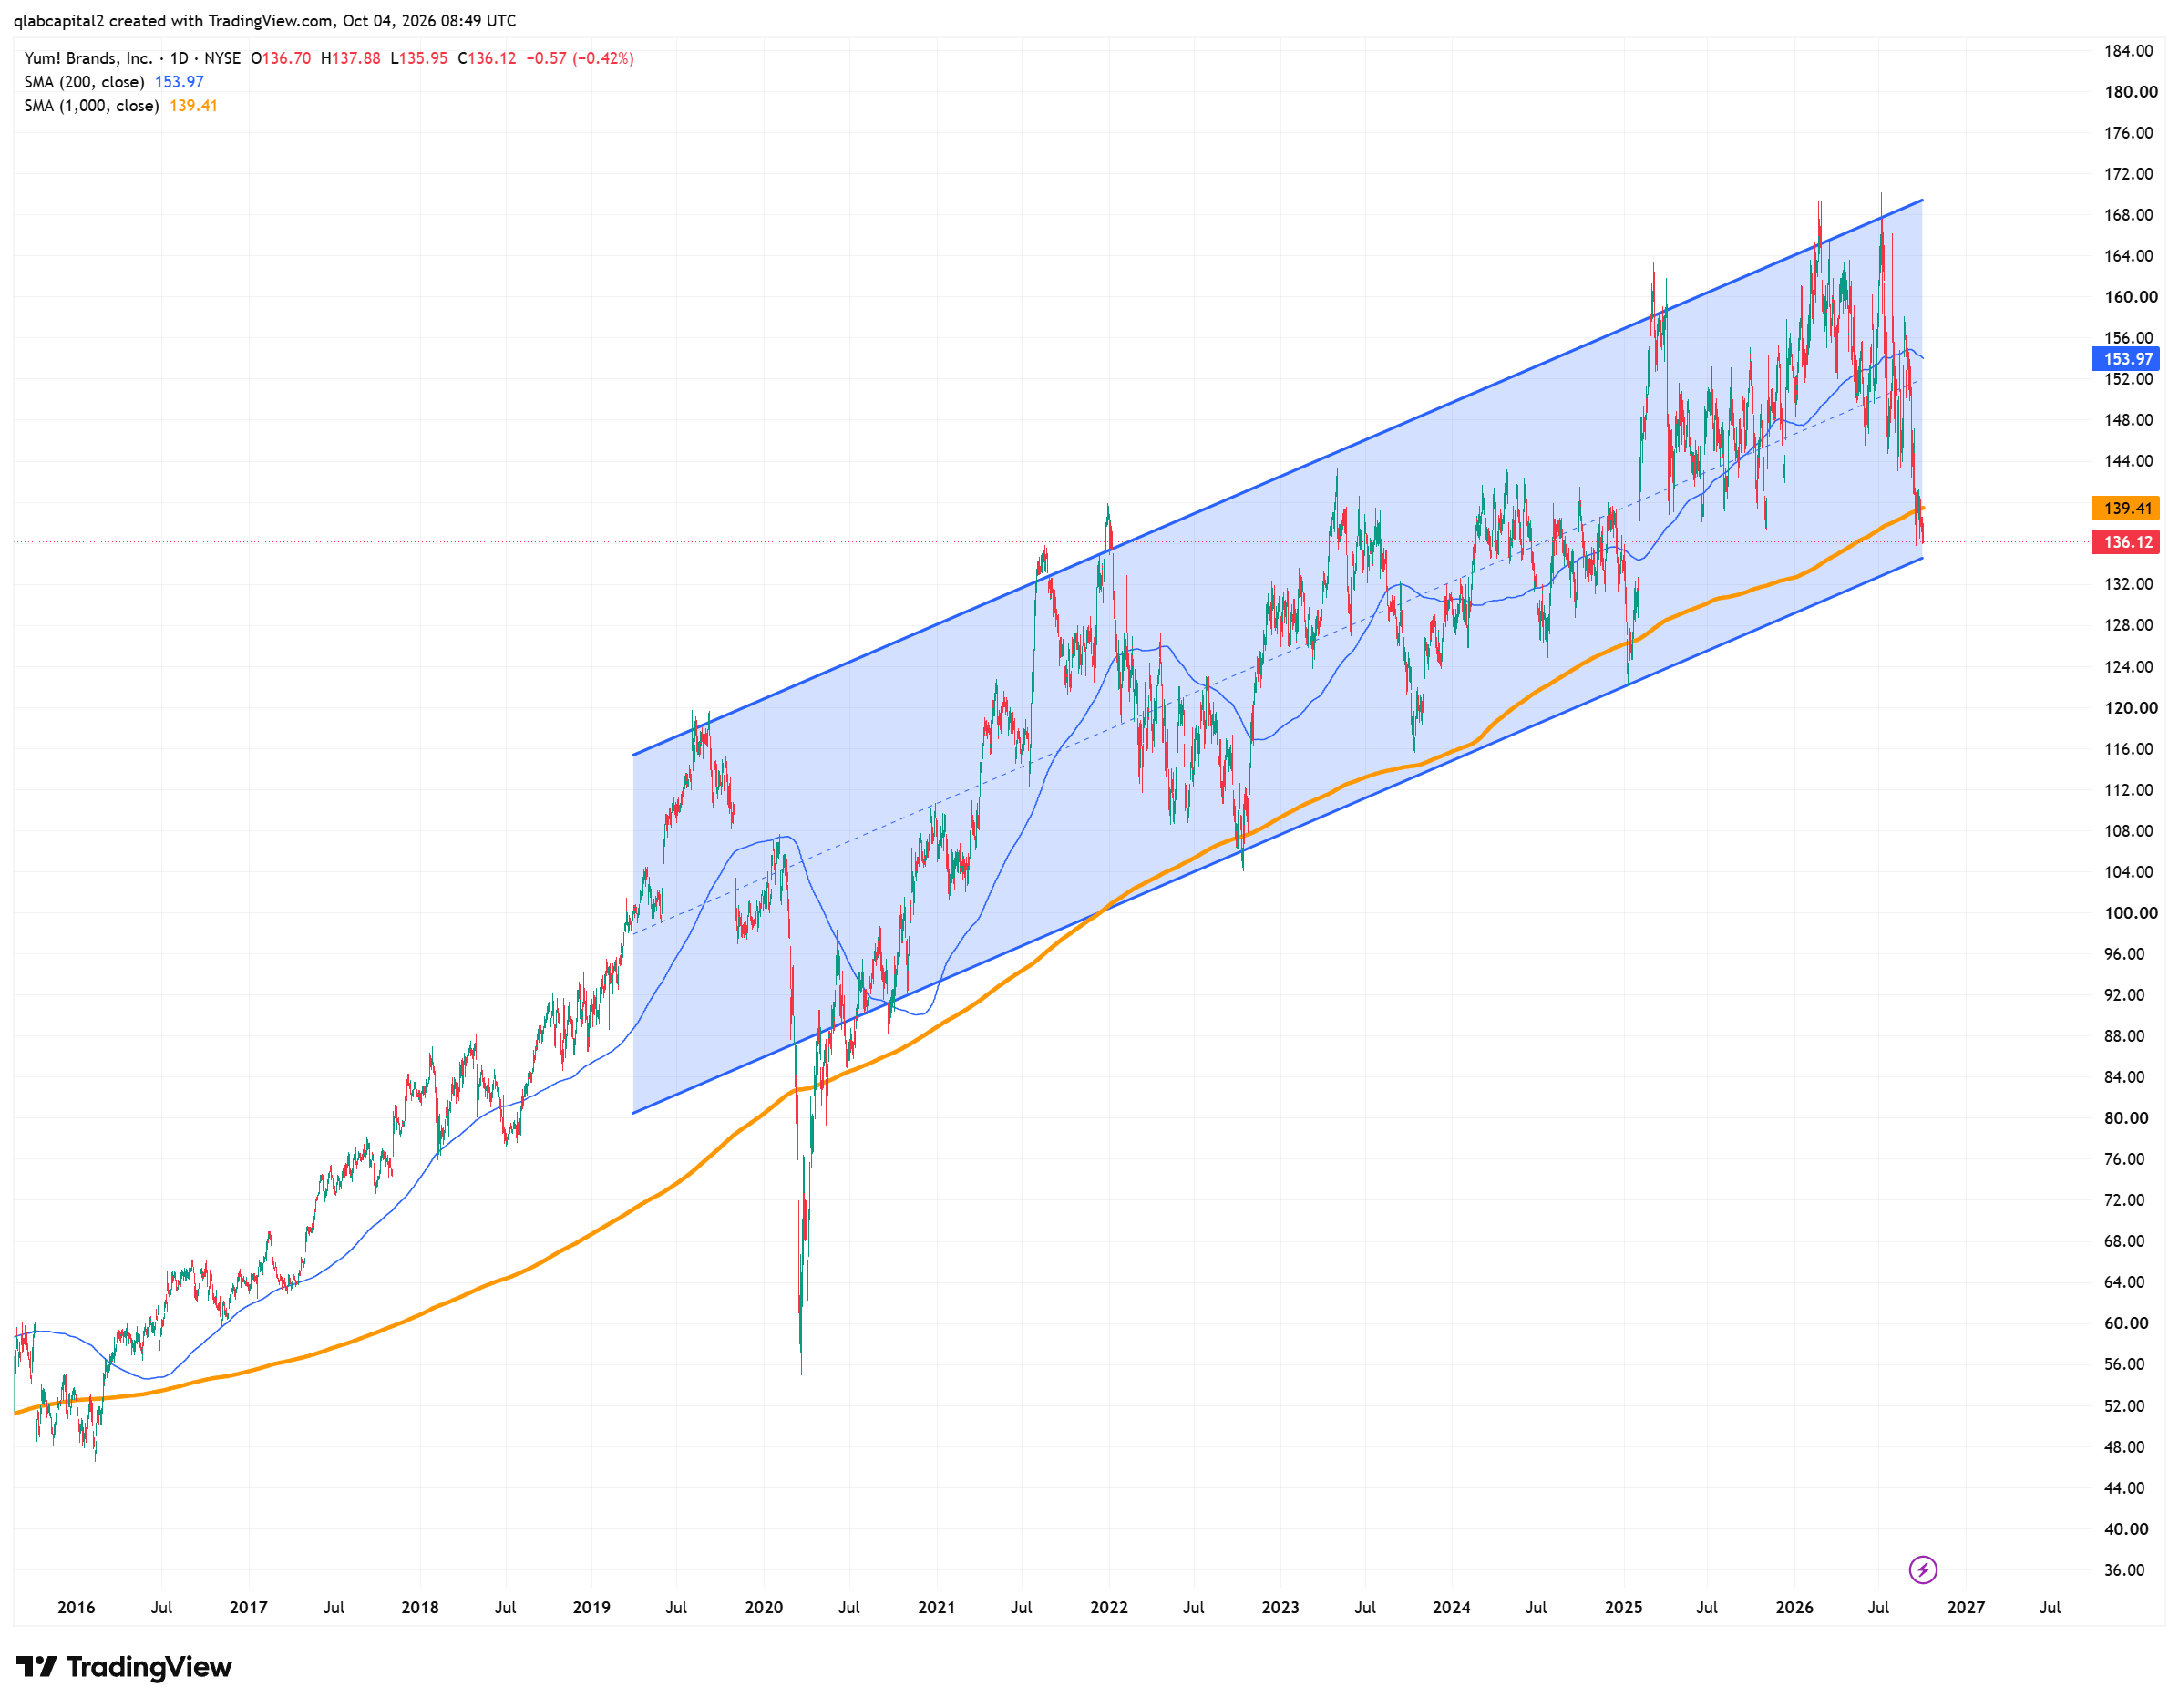
Por técnico MCD ha roto su histórico canal alcista de super largo plazso y YUM lo sigue respetando de momento. El aspecto de MCD es realmente feo, pero yo no me creo esta rotura, y creo que vamos a ver una vuelta al canal los próximos meses, en lugar de un giro bajista de largo plazo. Y me apoyo en los fundamentales que he explicado en los puntos anteriores.
Puedo equivocarme, así que haz tu propio análisis y sé responsable con el tamaño de la posición y el riesgo que asumes.
¡Seguimos!
BONUS: Movimientos de la semana
También he ampliado Nintendo un 2,5% hasta un 7.5% de peso y he reducido la mitad de ADOBE. Los fundamentales han cambiado a peor, y el riesgo me parece altísimo para tener más de un 2-3% de peso en ese valor.
Si es la primera vez que vienes por el blog, empieza por aquí. Recuerda que puedes acceder a mi cartera actualizada y mi track record actualizado.
Para no perderte nada, puedes unirte a mi canal de WhatsApp y también seguir mi cuenta de X.
Finalmente puedes copiar mi cartera en eToro de forma automática y gratis.
Transparencia, Riesgos y Aviso Legal
Naturaleza del contenido: Toda la información publicada en qlabcapital y redes asociadas tiene un fin estrictamente educativo y formativo. Este contenido no constituye asesoramiento financiero, gestión de carteras, ni una recomendación personalizada de compra o venta de activos.
Conflictos de interés: El autor puede mantener posiciones personales activas en los activos financieros mencionados. Los análisis reflejan exclusivamente una opinión personal, independiente y temporal, sujeta a cambios sin previo aviso según las condiciones del mercado.
Riesgos del mercado: La inversión en mercados financieros implica un alto riesgo de pérdida total o parcial del capital. Las rentabilidades pasadas no son indicativas ni garantizan resultados futuros. No inviertas capital que necesites a corto o medio plazo. Cada inversor debe realizar su propia diligencia debida (DYOR) de acuerdo a su perfil de riesgo.
eToro y Copy Trading: El autor opera de forma pública en eToro y puede recibir compensación económica basada en los activos bajo copia (AUC). El copy trading permite replicar operaciones automáticamente, pero no equivale a asesoramiento de inversión. Tú asumes directamente el riesgo de tu capital.
Enlaces de afiliación: Es posible que algunas publicaciones incluyan enlaces de afiliación. Si el lector contrata servicios o abre cuentas a través de ellos, el autor podría recibir una comisión sin coste adicional para el usuario. Esta circunstancia no condiciona la objetividad de las opiniones expuestas.
Uso de tecnología: Las tesis de inversión y el núcleo del contenido son creación exclusiva del autor. Ocasionalmente, se utilizan herramientas de Inteligencia Artificial como apoyo para la redacción, traducción o corrección ortotipográfica del texto final.